Geoffrey Smith
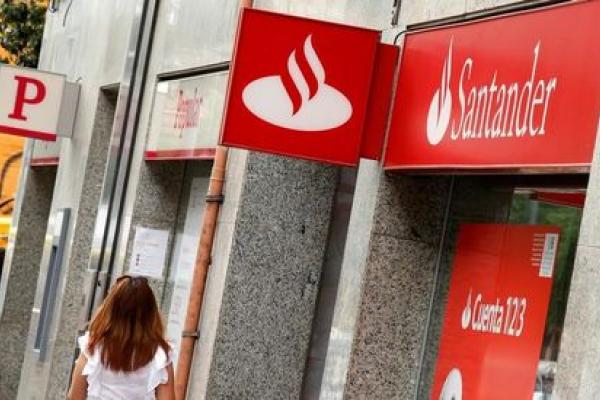
El Banco Santander (MC:SAN) por lo visto no. El banco más grande de España, que se enfrenta a una demanda de 100 millones de euros del hombre que casi se convierte en su director ejecutivo el año pasado, publicó el martes lo que según ellos son sus mejores resultados trimestrales en ocho años.
Los beneficios antes de costes extraordinarios subieron un 5% hasta 2.100 millones de euros. El resultado neto fue de 1.400 millones de euros, en torno a un 7% por encima de las expectativas.
Esto obedece en gran parte al éxito de la estrategia de diversificación regional del banco, pues sus unidades en Estados Unidos, México y Brasil han registrado sólidos resultados. Sus operaciones europeas han ido algo peor.
La empresa española Santander ha tenido que absorber unos 600 millones de euros de cargos en el primer semestre relacionados con la integración de Banco Popular (MC:POP), que adquirió por una suma simbólica en 2017 cuando los reguladores lo declararon "en bancarrota o al borde de la bancarrota". También ha tenido que absorber otros 172 millones de euros en cargos del Reino Unido en cuanto a un seguro de protección de pagos malvendido, un problema que nunca parece desaparecer para los bancos británicos.
Los sólidos resultados beneficiaron al Santander, uno de los mayores bancos europeos por activos, que ha registrado una saludable ratio de capital básico del 11,3%. Esa medida de fortaleza financiera está por encima de la RALO del 10,8% de hace un año.
Las acciones del banco suben un 2,7% a media mañana en Madrid, una de las mejores actuaciones del sector en Europa. Pero aún acumulan pérdidas de un 11% desde abril, cuando el Banco Central Europeo readoptó una postura a favor de la aceleración que ha ejercido más presión en sus márgenes de préstamos. Y las acciones se enfrentarán a una nueva prueba el jueves cuando se reúna el Consejo de Administración de políticas del BCE, ante las expectativas de que recortará los tipos de interés aún más en territorio negativo.
El índice español Ibex 35 sube un 0,7%, ligeramente por delante del índice de referencia STOXX 600. El DAX de Alemania lidera la marcha en Europa con una subida del 1,2% pues el descenso del euro frente al dólar impulsa las previsiones para sus maltratados exportadores.
La ausencia de Orcel fue sin duda más notable en su antigua empresa, UBS Group (SIX:UBSG). Aunque el banco suizo también logró publicar resultados decentes, el banco de inversiones que Orcel dirigió hasta su partida no pudo escapar de las tendencias negativas ya observadas en sus rivales de Wall Street.
El beneficio ajustado antes de impuestos del banco de inversiones UBS descendió un 23% con respecto al año anterior, mientras que la relación ajustada gastos-ingresos de la unidad, una medida de rentabilidad, subió hasta un 78,7%, unos 20 puntos por encima de rivales como JPMorgan (NYSE:JPM). Los ingresos por operaciones bursátiles cayeron un 9% y las operaciones de renta fija un 7%.