von Geoffrey Smith
Der Federal Reserve Vorsitzende Jerome Powell wird vor dem US-Kongress seine Erwartungen für die US-Wirtschaft darlegen, gerade als die jüngsten Konjunkturmaßnahmen der Fed eine nachlassende Börsenrallye am Laufen halten. US-Einzelhandelsumsätze und Daten zur Industrieproduktion für Mai sind ebenso fällig wie der NAHB-Immobilienpreisindex. Die Bank of Japan hat ihre direkten Kredite an Unternehmen erhöht und die Internationale Energieagentur sagt, dass die Ölnachfrage stärker zurückgehen wird, als ursprünglich angenommen. Folgendes sollten Sie am Dienstag, dem 16. Juni, über das Geschehen an den Finanzmärkten wissen.
1. Powell spricht vor dem Kongress
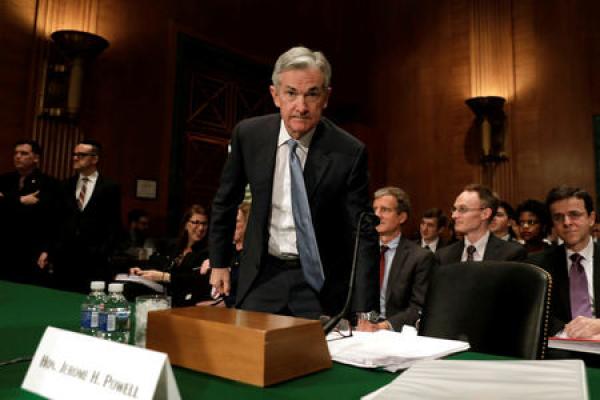
Der Federal Reserve Vorsitzende Jerome Powell wird vor dem Bankenausschuss des Senats seinen Halbjahresbericht an den Kongress über den Stand der Geldpolitik ab 16:00 MEZ erläutern.
Powell wird auch die ersten neuen Prognosen der Fed für die US-Wirtschaft in diesem Jahr enthüllen, nachdem die Bank im März aufgrund der durch die Pandemie verursachten Unsicherheit keine Vorhersagen wagen wollte.
Er wird wahrscheinlich auch über die Wirksamkeit der geldpolitischen Anreize der Fed sprechen, die ab heute durch den direkten Kauf einzelner Unternehmensanleihen an Umfang gewinnen werden. Die Fed wird nach einem intern entwickelten Index kaufen, der sich aus allen geeigneten Schuldtiteln von qualifizierten Unternehmen zusammensetzt und Anleihen im Wert von 9,6 Billionen US-Dollar umfasst. Emittenten müssen zum Stichtag des 22. März über ein Investment-Grade-Rating verfügen und die Wertpapiere müssen eine Restlaufzeit von weniger als fünf Jahren haben.
Die Ankündigung der New Yorker Fed, dass solche Käufe in dieser Woche beginnen werden, hatte ausgereicht, um US-Aktien am Montag bis zu Handelsende in den positiven Bereich zu befördern, obwohl sie in der Ankündigung des Programms durch die Fed im März eindeutig vorgezeichnet waren.
2. Einzelhandelsumsätze&Industrieproduktion
Powell wird sich vor dem Hintergrund neuer Datensätze aus der US-Wirtschaft im Mai äußern. Die Einzelhandelsumsätze, die um 14:30 MEZ fällig sind, dürften sich im Mai um 8% erholt haben, nachdem sie im April um 16,4% eingebrochen waren. Die Kernumsätze des Einzelhandels stiegen um bescheidenere 5,5%, nachdem sie zum ersten Mal seit acht Jahren drei Monate in Folge gesunken waren.
Auf die Einzelhandelsdaten folgen um 15:15 Uhr Zahlen von der Industrie- und Fabrikproduktion. Die Industrie erholte sich in China, wo das Virus zuerst auftrat, schneller als der Verbrauch, aber die Ökonomen erwarten für Mai nur einen Produktionsanstieg um 2,9%.
Der nationale Wohnungsbauverband (National Association of Home Builders, NAHB) wird außerdem um 16 MEZ seinen Immobilienmarktindex für diesen Monat veröffentlichen. Diese soll voraussichtlich auf 45 steigen, von 37 im letzten Monat .
3. US-Zentralbank flutet Märkte mit frischem Geld
Der US-Aktienmarkt wird am Dienstag mit Kursgewinnen in den Handel starten, unterstützt durch das Versprechen der Federal Reserve, die Kreditmärkte weiter mit frischem Geld zu fluten. Es gibt auch Spekulationen über einen neuen Gesetzentwurf der Trump-Administration über Infrastrukturausgaben in Höhe von 1 Billion Dollar, aber angesichts der Tatsache, dass solche Gerüchte seit der Zeit von Trumps Wahl immer wieder zu hören waren, ist unklar, wie realistisch der Plan jetzt ist.
Der Dow Jones 30 Futures gewinnt 509 Punkte oder 2,0%, während der S&P 500 Futures und der NASDAQ 100 Futures beide um 1,4% zulegen.
Unternehmensseitig steht Groupon (NASDAQ:GRPN) mit seinen Quartalszahlen im Fokus. Auch Tesla (NASDAQ:TSLA) dürfte am Dienstag Kursbewegung erfahren, nachdem die Financial Times berichtete, dass der Elektroautobauer mit dem Bergbau-Giganten Glencore (OTC:GLNCY) einen bedeutenden Liefervertrag für Kobalt abgeschlossen hat.
4. Bank of Japan erhöht Stimulus
Die Bank of Japan erhöhte den Umfang ihres Kreditprogramms für Unternehmen von ursprünglich angekündigten 700 Milliarden Dollar auf umgerechnet 1 Billion Dollar.
Die Neuigkeit hatte nur geringe Auswirkungen auf den Yen, da die Anleger diesen Schritt bereits eingepreist hatten. Sie stützte jedoch die Risikobereitschaft auf den Auslandsmärkten und nährte die Hoffnung auf weitere Zentralbankmaßnahmen im Laufe der Woche.
Zusätzlich zu den neuen Anleihekäufen der Fed und den Maßnahmen der BoJ wird erwartet, dass sowohl die Bank of England als auch die Schweizerische Nationalbank bei ihren Sitzungen am Donnerstag neue Konjunkturimpulse ankündigen werden. An anderer Stelle deutete Fabio Panetta von der Europäischen Zentralbank an, dass die EZB der Fed folgen könnte, indem sie die Anleihen der so genannten "Fallen Angels" aufkauft, nachdem sie bisher Unternehmen mit Junk-Rating von ihren eigenen Firmenanleihekäufen ausgeschlossen hat.
5. IEA erwartet deutlichere Erholung der Ölnachfrage
Die Internationale Energieagentur hat in ihrem letzten Monatsbericht zum globalen Ölmarkt ihre Prognosen für den Rückgang der Ölnachfrage in diesem Jahr gekürzt.
Die IEA korrigierte ihre Prognose für die durchschnittliche Nachfrage um 500.000 Barrel pro Tag nach oben. Sie geht nun davon aus, dass die Nachfrage im Durchschnitt um 8,1 Millionen Barrel pro Tag sinken werde, anstatt der 8,6 Millionen Barrel pro Tag, die sie im letzten Monat prognostiziert hatte. Das ist immer noch der stärkste jährliche Rückgang seit der Erfassung der Daten durch die IEA.
Auch für 2021 zeigte sich die IEA optimistischer und prognostizierte einen Anstieg der Nachfrage um 5,7 Millionen Barrel täglich. Das deutet darauf hin, dass der Markt schneller wieder ins Gleichgewicht kommen wird, als viele denken, da das Angebot aufgrund der finanziellen Notlage der US-amerikanischen Schieferindustrie wahrscheinlich begrenzt sein wird.
Die US-Rohöl-Futures stiegen um 1,6% auf 37,72 Dollar pro Barrel, während die Brent-Futures um 1,7% auf 40,40 Dollar pro Barrel zulegten.